Публикуется на правах рекламы. Текст предоставлен рекламодателем
Выживание бизнеса в кризис определяется не размером выручки, а управлением денежным потоком. Рабочий порядок действий одинаков почти для любой отрасли: свести в одну таблицу все будущие поступления с датами, рядом – все обязательные платежи с датами списания, отделить прибыль от остатка на счёте, проверить каждый постоянный расход и только после этого решать вопрос о кредите. Кассовый разрыв – ситуация, когда деньги на обязательства нужны раньше, чем приходят от клиентов, – бьёт по прибыльным компаниям не реже, чем сами убытки. В Израиле разрыв усиливают платежи, которые идут не помесячно: НДС, авансовые платежи подоходного налога, Битуах Леуми, арнона. Минимальный горизонт планирования – три месяца вперёд, а не до конца текущего. Ниже – пошаговый разбор от практикующего бухгалтера.
Кризис – это период, когда владельцу бизнеса особенно важно перестать принимать финансовые решения на эмоциях и начать управлять цифрами. Падение продаж, рост расходов, нестабильность, задержки платежей клиентов, кредиты и налоги могут быстро привести даже работающий бизнес к нехватке денег.
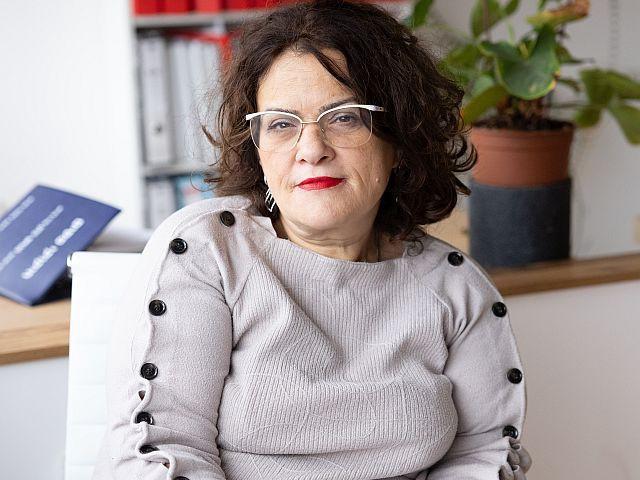
Лиза Бахрах (Елизавета Бахрах, Liza Bakhrakh) – бухгалтер и финансовый консультант из Хайфы, работает с бизнесом и частными лицами в Израиле более 30 лет. Выпускница Открытого университета Израиля по направлению "финансы и экономика".
"Предприниматель может хорошо зарабатывать и при этом совершенно не понимать, сколько денег реально остаётся у него в конце месяца. Это самая частая причина, по которой работающий бизнес внезапно оказывается без денег".
Лиза Бахрах, бухгалтер и финансовый консультант
Поэтому первый шаг к выживанию бизнеса в кризис – не поиск нового кредита и не паническое сокращение всего подряд. Начать нужно с полного понимания своей финансовой ситуации.
Сколько денег и когда поступит на счёт?
Создайте простую таблицу Excel и внесите туда все деньги, которые должны поступить на ваш счёт. Учитывать нужно не только сумму, но и предполагаемую дату получения.
Что входит в список поступлений:
- оплаты клиентов по выставленным счетам;
- сделки, которые уже находятся в процессе;
- рассрочки и платежи по кредитным картам;
- постоянные ежемесячные поступления по абонентским договорам;
- деньги, которые клиенты должны перечислить в ближайшие недели.
Например, если клиент уже согласился на сделку, но сможет оплатить только после того, как с его счёта спишется кредитная карта, это тоже нужно учитывать. В кризис важно понимать не только "сколько я заработаю", но и "когда именно деньги окажутся на счёте".
Пример заполнения таблицы поступлений. Даты условные – подставьте свои.
Источник поступления Сумма, ₪ Ожидаемая дата Насколько надёжно Клиент А, счёт № … — 05 числа Подтверждено, счёт выставлен Сделка в процессе — 15 числа Устная договорённость Кредитная карта, рассрочка — 10 числа Автоматическое списание Абонентская плата — 01 числа Постоянное поступлениеКолонка "насколько надёжно" – не формальность. В кризис часть подтверждённых устно сделок сдвигается или срывается, и планировать платежи под них нельзя.
Какие платежи и в какие даты уйдут со счёта?
Следующий этап – составить список обязательных платежей бизнеса. Записывать нужно не просто сумму расхода, а конкретную дату списания.
Что обязательно включить:
- аренда помещения и коммунальные платежи;
- зарплаты сотрудников и сопутствующие отчисления;
- погашение кредитов и лизинг автомобилей;
- страховки – бизнеса, имущества, ответственности;
- программное обеспечение и подписки;
- расчёты с поставщиками;
- реклама и маркетинг;
- налоги: НДС, подоходный налог и авансовые платежи, Битуах Леуми.
Отдельного внимания требуют платежи, которые приходят не каждый месяц, – например арнона или электричество. В месяц, когда они выпадают, привычная картина расходов меняется, а владелец бизнеса часто продолжает считать по "обычному" месяцу.
Пример заполнения таблицы обязательных платежей. Даты условные – у каждого бизнеса свои.
Статья расхода Сумма, ₪ Дата списания Периодичность Аренда — 01 числа Ежемесячно Зарплаты — 09 числа Ежемесячно НДС — по отчётному циклу Ежемесячно или раз в 2 месяца Битуах Леуми — по графику Ежемесячно Арнона — по счёту Раз в 2 месяца Кредит / лизинг — 10 числа ЕжемесячноИменно сведение двух таблиц в один календарь показывает проблему заранее. Типичная картина: 10 числа со счёта должны уйти 20 000 шекелей, а основные поступления клиентов ожидаются только 15 числа. Пять дней разрыва – и бизнес, у которого по итогам месяца всё в порядке, уходит в овердрафт или просрочку.
"Кассовый разрыв – это не убыток. Это вопрос дат. Прибыльный бизнес может остаться без денег просто потому, что платит раньше, чем получает".
Лиза Бахрах, бухгалтер и финансовый консультант
Почему остаток на счёте – это не прибыль?
Одна из самых распространённых ошибок предпринимателей – считать остаток на банковском счёте своей прибылью. Это не так.
На вашем счёте могут находиться деньги, часть которых предназначена для оплаты НДС, подоходного налога, Битуах Леуми, поставщиков, зарплат и других обязательств. Фактически вы видите не свои деньги, а сумму, из которой ещё предстоит рассчитаться по обязательствам.
Прибыль – это доходы бизнеса за вычетом расходов, а не сумма, которую вы сегодня видите в банке. Денежный поток и прибыль – два разных показателя, и управлять нужно обоими: прибыль показывает, жизнеспособна ли модель бизнеса, денежный поток – доживёт ли бизнес до следующего месяца.
Практический приём, который снимает большую часть проблемы: держать налоговую часть отдельно. Как только деньги поступили, отложите долю, которая уйдёт на НДС и подоходный налог, на отдельный счёт. Тогда остаток на основном счёте становится честной картиной доступных средств.
Проверить актуальные ставки, сроки отчётности и собственные обязательства можно на сайтах Налогового управления Израиля и Битуах Леуми. Эти данные меняются, и сверяться с первоисточником важнее, чем полагаться на цифры, которые вы запомнили в прошлом году.
Какие постоянные расходы действительно нужны бизнесу?
Кризис – хорошее время для финансовой ревизии. Просмотрите все регулярные платежи бизнеса и задайте себе простой вопрос: нужен ли мне этот расход сегодня?
Очень часто предприниматели годами продолжают оплачивать сервисы, подписки, рекламу, программы или услуги, которыми практически не пользуются. Особенно это касается подписок с автоматическим продлением: они списываются незаметно и редко попадают в поле зрения владельца.
Но сокращать расходы нужно разумно. Нельзя автоматически отказываться от бухгалтера, рекламы или сотрудников только потому, что хочется быстро уменьшить расходы. Иногда именно эти статьи помогают бизнесу зарабатывать деньги и контролировать риски.
Разделите все расходы на три группы:
- приносят деньги – реклама, которая даёт заявки, сотрудники, которые обслуживают клиентов;
- снижают риск – бухгалтерское сопровождение, страховки, юридическая поддержка;
- не делают ни того, ни другого – именно эта группа и подлежит сокращению.
Отдельный случай – расходы, которые кажутся дорогими, пока не сравнить их с ценой ошибки. Пропущенный срок отчётности, неверно оформленный вычет или несданная вовремя декларация обходятся бизнесу дороже, чем месяц сопровождения. Поэтому прежде чем вычёркивать такую статью, имеет смысл посмотреть на реальные цифры: у части специалистов тарифы на бухгалтерское сопровождение опубликованы открыто, и стоимость обслуживания легко сопоставить с суммой возможного штрафа.
Сначала нужно понять, какой расход приносит пользу, а какой действительно можно убрать. Резать по общему проценту – самый быстрый способ подорвать то, на чём бизнес держится.
Когда кредит помогает, а когда только откладывает проблему?
Когда бизнесу не хватает денег, первое желание – взять кредит. Но кредит не решает проблему бизнеса, если причина дефицита денег остаётся прежней. Если каждый месяц бизнес теряет 10 000 шекелей, дополнительный кредит только отсрочит кризис и увеличит ежемесячную нагрузку.
Перед оформлением кредита нужно ответить на четыре вопроса:
- почему возник дефицит – это разовый разрыв или системный минус;
- когда бизнес сможет вернуться к положительному денежному потоку;
- из каких денег будет выплачиваться кредит;
- какой ежемесячный платёж бизнес действительно может выдержать.
Иногда кредит действительно помогает пережить сложный период. Но он должен быть частью финансового плана, а не эмоциональным решением. Стоит также рассмотреть альтернативы: договориться с поставщиками об отсрочке, обсудить график платежей с налоговыми органами и Битуах Леуми, изучить программы кредитования под государственную гарантию для малого бизнеса. Эти варианты часто дешевле банковского кредита, но требуют, чтобы у вас на руках уже были цифры из шагов 1-3.
"Кредит – это инструмент, а не спасение. Он работает, когда вы точно знаете, какой разрыв закрываете и из чего будете возвращать. Во всех остальных случаях он просто переносит проблему на несколько месяцев вперёд и делает её дороже".
Лиза Бахрах, бухгалтер и финансовый консультант
Как увеличить поступления, а не только сокращать расходы?
Выживание бизнеса в кризис – это не только сокращение расходов. Нужно одновременно искать способы увеличить денежный поток.
Что проверить в первую очередь:
- есть ли клиенты с задолженностями и когда с ними последний раз связывались;
- можно ли быстрее получить оплату по текущим сделкам – предоплата, аванс, сокращение отсрочки;
- можно ли предложить действующим клиентам дополнительные услуги;
- не устарели ли цены – часто они не пересматривались несколько лет, пока росли расходы.
Иногда проблема бизнеса заключается не в отсутствии работы, а в неправильной системе оплаты. Например, предприниматель выполняет работу сегодня, а получает деньги только через два месяца. При стабильном рынке это терпимо, в кризис – прямой путь к разрыву.
Поэтому в кризис условия оплаты требуют такого же внимания, как и сама цена. Аванс, разбивка на этапы, частичная предоплата и понятные сроки в договоре влияют на устойчивость бизнеса не меньше, чем объём заказов.
Зачем планировать минимум на три месяца вперёд?
Финансовый план не должен заканчиваться текущим месяцем. Владельцам бизнеса стоит планировать денежный поток хотя бы на ближайшие три месяца.
Так вы заранее увидите периоды, когда может возникнуть нехватка денег, и у вас останется время на манёвр: перенести часть расходов, договориться с поставщиками, ускорить получение платежей от клиентов или заранее обсудить график с налоговыми органами. Решение, принятое за шесть недель до разрыва, почти всегда дешевле решения, принятого в день, когда денег уже нет.
Работа бухгалтера и финансового консультанта в Израиле – это не только отчётность. Важно помочь владельцу бизнеса понимать цифры, налоговые обязательства, реальную прибыль и будущий денежный поток.
Главная задача финансового управления – увидеть проблему до того, как она появилась на банковском счёте.
Кризис требует не паники, а контроля
Сложный экономический период может стать серьёзным испытанием для бизнеса, но одновременно он заставляет предпринимателя научиться управлять своими финансами более профессионально.
Если вы хотите сохранить бизнес в условиях кризиса, начните с цифр: посчитайте поступления, расходы, обязательства, налоги и реальную прибыль. Не управляйте деньгами на основании страха или настроения.
Чем лучше вы понимаете финансовое состояние своего бизнеса, тем больше у вас возможностей вовремя изменить стратегию, сократить ненужные расходы, увеличить доходы и избежать долгов. Кризис переживают не обязательно самые крупные компании. Чаще выживают те, кто умеет считать, планировать и принимать решения заранее.
Короткие ответы на частые вопросы
С чего начать, если денег не хватает прямо сейчас?
С календаря платежей на ближайшие 30 дней: что и когда должно прийти, что и когда должно уйти. Пока нет этих двух списков с датами, любое решение – кредит, сокращение, продажа со скидкой – принимается вслепую.
Как понять, сколько денег в бизнесе действительно мои?
Из остатка на счёте нужно вычесть суммы, которые уже предназначены другим: налоги, зарплаты, расчёты с поставщиками, погашение кредитов. То, что останется, и есть доступные средства. Прибыль же считается иначе – как доходы за вычетом расходов за период, независимо от того, когда деньги физически пришли на счёт.
Стоит ли брать кредит в кризис?
Кредит оправдан, когда закрывает понятный разрыв по датам и есть расчёт, из чего он будет возвращаться. Если бизнес системно уходит в минус, кредит проблему не решает. Перед обращением в банк стоит проверить альтернативы: отсрочку у поставщиков, график платежей с налоговыми органами, программы с государственной гарантией.
Какие расходы нельзя сокращать в первую очередь?
Те, которые приносят деньги или снижают риск: работающая реклама, сотрудники, обслуживающие клиентов, бухгалтерское сопровождение и страховки. Сокращение начинают с расходов, которые не делают ни того, ни другого.
На какой срок строить финансовый план?
Минимум на три месяца, с обновлением раз в неделю или две. Более короткий горизонт не оставляет времени на манёвр.
Об авторе
Лиза Бахрах (Елизавета Бахрах, Liza Bakhrakh) – бухгалтер и финансовый консультант, Хайфа и Крайот. Более 30 лет практики в бухгалтерском учёте и финансовом консультировании бизнеса и частных лиц в Израиле. Образование: Академический колледж Израиля в Рамат-Гане, специальность "Бухгалтерия и аудит"; Открытый университет Израиля, "Экономика и финансы" (с отличием). Выступала экспертом по теме предпринимательства репатриантов в Израиле в материалах Forbes Club и Vesty. Ведёт YouTube-канал о налогах и финансах бизнеса в Израиле на русском языке.
Сайт: roe-heshbon.co.il